طريق التنمية بين الممرات الآسيوية والأسواق الأوروبية


ملخص تنفيذي
تتَّسع المنافَسة على ربط آسيا والخليج بأوروبا مع ارتفاع مخاطر الممرات البحرية، وتوسُّع الشبكات البرية والسككية. وفي هذا المشهد يطرح طريق التنمية، الذي يربط ميناء الفاو بالعراق وتركيا، خيارًا إضافيًّا أمام شركات الشحن والمستثمرين، لكنّه يدخل سوقًا تتقدّم فيه مبادرة الحزام والطريق الصينية بشبكات قائمة واستثمارات واسعة، إلى جانب قناة السويس والممر الهندي–الأوروبي والممر الأوسط.
ويبلغ الاستثمار المعلَن لطريق التنمية نحو 17 مليار دولار، مقابل تعاملات صينية تراكمية ضمن الحزام والطريق بلغت نحو 1,54 تريليون دولار حتى منتصف 2026، وهي أرقام تختلف في النطاق والمنهجية، ولا تُمثّل مقارنة مباشرة لتكلفة المشروعين. وتُحسَم المكاسب المستقبلية بقدرة كل مَمرّ على تأمين شَحْن منتظم وتكلفة تنافسية، ثم الاحتفاظ بجزء من القيمة في التخزين والتصنيع والخدمات.
• الاستثمار المعلَن لطريق التنمية يبلغ نحو 17 مليار دولار، لربط الخليج بأوروبا عبر 1,200 كيلو متر من الطرق والسكك المخطَّطة داخل العراق.
• تراكم تعاملات الحزام والطريق الصينية إلى نحو 1,54 تريليون دولار منذ 2013 حتى منتصف 2026، عبر عقود إنشاء واستثمارات في دول وقطاعات متعددة.
• تسجيل الحزام والطريق نحو 126,4 مليار دولار من العقود والاستثمارات خلال النصف الأول من 2026، مقابل 213,5 مليار دولار خلال 2025 بأكمله.
• تقدير تركيا مساهمة طريق التنمية بنحو 55 مليار دولار في اقتصادها خلال عشر سنوات، مع فرص عمل لنحو 70 ألف شخص سنويًّا؛ وهي توقُّعات مشروطة بالتنفيذ.
• توقّع البنك الدولي إمكان زيادة التجارة عبر الممر الأوسط لأكثر من ثلاثة أمثالها بحلول 2040 مع استثمارات وإصلاحات، ما يُعمِّق المُنافَسة على الشحن الآسيوي–الأوروبي.
مقدمة
لم تَعُد المنافَسة بين طرق التجارة تُختزل في المسافة بين الموانئ؛ فقد أظهرت اضطرابات النقل والطاقة في 2026 أن الشركات تقارن بين إجمالي تكلفة الحاوية، وانتظام مواعيد الوصول، ومخاطر التأمين، وطاقة المعابر والمخازن. ومن هنا يكتسب مشروع طريق التنمية أهميةً تتجاوز الجغرافيا العراقية؛ فهو محاولة لإضافة مسار برّي وسككي إلى شبكة الشحن بين الخليج وأوروبا، وليس بديلًا مضمونًا لكل الخطوط البحرية.
وتبرز أهمية المقارنة مع الحزام والطريق الصينية؛ لأنها ليست طريقًا واحدًا، بل محفظة مشروعات تضم سككًا وموانئ ومناطق صناعية وطاقة وخدمات رقمية في دول عديدة. كما يلتقي طريق التنمية مع طموحات تركية لربط شبكاتها بالأوروبية والآسيوية، ومع استثمارات خليجية في الموانئ والخدمات البحرية. وقد يُتيح ذلك التنافس على شحنات مُعيَّنة، والتكامل مع شبكات قائمة في الوقت نفسه.
والسؤال الاقتصادي الرئيسي يتعلّق بمكان تولّد العائد: هل تذهب القيمة إلى الدولة التي تستضيف المسار، أم إلى الشركات التي تُدير الميناء والقطار والمخزن والمناطق الصناعية؟
وتتطلب الإجابة قراءة توزيع المكاسب وتكاليف التشغيل على طول الطريق، مع التمييز بين المشروعات المنجَزة أو العاملة والممرات المقترحة والعوائد التي لم تتحقق بعدُ.
أولًا: خريطة الممرات
يربط طريق التنمية المقترح ميناء الفاو الكبير على الخليج بشبكة طرق وسكك تمتد نحو 1,200 كيلومتر داخل العراق حتى الحدود التركية، ثم بالأسواق الأوروبية عبر شبكة النقل التركية. وقد وقعت العراق وتركيا وقطر والإمارات مذكرة تعاون رباعية في أبريل 2024، غير أنّ التفاهم السياسي وتقديرات الاستثمار لا يعنيان اكتمال التمويل أو التشغيل التجاري المنتظم.
وتحتفظ قناة السويس بميزة خدمة بحرية متَّصلة بين آسيا وأوروبا، من دون نقل الحاويات المتكرّر من السفينة إلى القطار. أما طريق التنمية، فيجمع البحر والسكك والطرق؛ ولذلك قد يُفيد السِّلع الحساسة للوقت إذا اختصر مدة الوصول بصورة مستقرة، لكنه يُضيف تكاليف مناولة ومعابر وتنسيقًا جمركيًّا يحتاج إلى كفاءة تشغيلية مرتفعة.
ويطرح الممر الهندي–الشرق أوسطي–الأوروبي «IMEC» ربط الهند بالخليج ثم أوروبا عبر شبكة بحرية وسككية تمر في تصوُّرها بشرق المتوسط. كما يتوسّع الممر الأوسط عبر آسيا الوسطى وبحر قزوين والقوقاز وتركيا. ولا تُمثّل هذه المشروعات طرقًا متطابقة: فلكل منها أسواق منشأ ومنافذ ونقاط عبور مختلفة، وبعضها يواجه فجوات إنشائية أو سياسية قبل اكتمال الربط.
المنافسة الحقيقية لا تعني إزاحة قناة السويس أو الشبكات الصينية بالكامل. فالتجار قد يُوزّعون شحناتهم بين البحر والممرات البرية لتقليل مخاطر التعطل، مع الإبقاء على الخط البحري الأقل كلفة للسلع الضخمة. ويتوقف حجم التجارة الذي يستقطبه أيّ ممر على الربط النهائي بالموانئ الأوروبية، وسعة القطارات، وساعات الانتظار، والرسوم العابرة للحدود.
حركة الملاحة بين قناة السويس ورأس الرجاء الصالح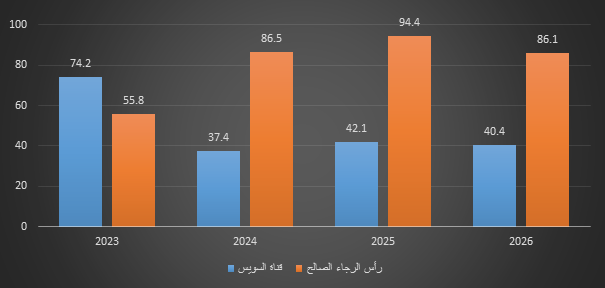
متوسط العبور اليومي للسفن
ثانيًا: الحزام والطريق
تمنح مبادرة الحزام والطريق الصين أفضلية ناتجة عن امتداد المشروعات وتراكم العلاقات التجارية والتمويلية منذ إطلاقها في 2013. ووفق تقرير غريفيث ومركز التمويل الأخضر والتنمية، بلغت قيمة التعاملات التراكمية عبر عقود إنشاء واستثمارات غير مالية نحو 1,539 تريليون دولار حتى منتصف 2026. ويختلف هذا المؤشر عن قيمة التجارة العابرة أو الإنفاق على خط نقل واحد، لذا لا يصح اعتباره تكلفة مباشرة لمنافِس طريق التنمية.
وخلال 2025، بلغت تعاملات المبادرة نحو 213.5 مليار دولار، موزعة بين عقود إنشاء بقيمة 128.4 مليار دولار واستثمارات بنحو 85,2 مليار دولار. وفي النصف الأول من 2026 وصلت إلى نحو 126,4 مليار دولار، منها 76,5 مليارًا للعقود و49,8 مليار للاستثمارات. وتُظهر هذه الأرقام قدرة الشركات الصينية على العمل في مشاريع متعددة، لكنها لا تعني أن جميعها يستهدف النقل أو المنافسة مع الممر العراقي التركي.
وتتنافس الشبكات المرتبطة بالصين في بعض الأسواق على جَذْب الشحن والحاويات والخدمات اللوجستية، خصوصًا عبر آسيا الوسطى والقوقاز والموانئ الآسيوية والأوروبية. وقد عزز البنك الدولي الاهتمام بالممر العابر لقزوين في سبتمبر 2026، مقدرًا إمكان زيادة أحجام التجارة عليه لأكثر من ثلاثة أمثالها بحلول 2040 إذا أُنجزت الاستثمارات والإصلاحات اللازمة؛ وهو سيناريو مشروط لا حجم تجارة مُحقّق.
لكنّ التنافس لا يُلغي التكامل؛ فالمُصدِّر الصيني الذي تصل بضائعه بحرًا إلى الخليج يمكنه نظريًّا استخدام طريق التنمية للوصول إلى الأسواق التركية والأوروبية؛ إذا أصبحت الخدمة موثوقة وتنافسية. كما يمكن لشركات صينية الاستثمار في بناء السكك وتشغيل الموانئ أو المناطق الصناعية العراقية والتركية. بذلك قد يصبح الطريق منفذًا إضافيًّا ضمن شبكة الحزام والطريق بدلًا من التحوُّل إلى مُنافِس منفصل عنها.
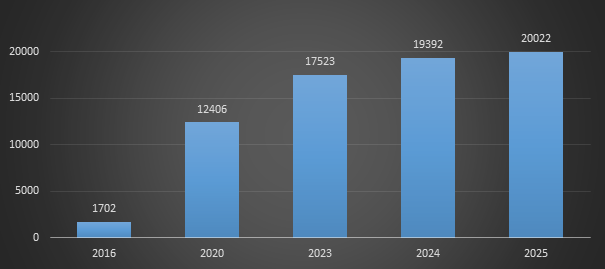
رحلات قطارات الشحن الصينية نحو أوروبا
ثالثًا: توزيع المكاسب
يحصل العراق على فرصة استقطاب استثمارات في السكك والميناء والمناولة وخدمات العبور، إلى جانب إقامة مناطق صناعية وورش صيانة ومراكز تبريد. لكنّ رسوم المرور وَحْدها قد لا تُحقِّق عائدًا كافيًا قياسًا إلى الإنفاق الرأسمالي؛ فجزء مُهمّ من القيمة يتحقّق عندما تتحول البضائع إلى إنتاج محلي أو خدمات لوجستية قابلة للتصدير، لا عندما تَعْبر البلاد دون توقف.
وتدخل تركيا المنافسة من موقع مختلف؛ إذ تمتلك شبكات صناعية ولوجستية ومنافذ أوروبية قائمة، ويمكنها جذب أعمال التخزين والتجميع والتأمين والتوزيع المرتبطة بالشحنات الوافدة من الخليج. وقدّر وزير النقل التركي في 19 أكتوبر 2026 مساهمة محتملة للمشروع بنحو 55 مليار دولار خلال عشر سنوات، مع متوسط 70 ألف فرصة عمل سنويًّا. ويظل هذا الرقم توقعًا وطنيًّا للآثار الاقتصادية، لا إيرادات إجمالية مضمونة للممر.
أما قطر والإمارات، فترتبط فرصهما بالمشاركة في التمويل والخدمات التشغيلية وتكامل الموانئ مع الخطوط البحرية المغذية للفاو. وقد تستفيد شركات الشحن وإعادة التصدير الخليجية من بيع حلول نقل متعددة الوسائط للمستوردين الأوروبيين، لكن بعض الموانئ القائمة قد تواجه أيضًا تحوُّل جزء من الحركة إلى منافذ منافسة. ويتحدَّد صافي الأثر وَفْق الحصص التشغيلية والعقود والكلفة النهائية للشحن.
وتستفيد الاقتصادات الأوروبية من تنوع منافذ الاستيراد عندما تكون الشبكات الجديدة فعّالة، بينما تستفيد شركات الخدمات اللوجستية الدولية من العقود والتتبُّع والتأمين. لكنّ توزيع الأرباح لن يتناسب آليًّا مع أطوال الطرق داخل الدول؛ فالمراكز التي تحتضن صناعة التغليف والتجميع والمستودعات والتمويل والتخليص السريع قد تستحوذ على قيمة أكبر من المناطق التي تقتصر على مرور البضائع.
رابعًا: الموانئ والصناعة
يُمثّل ميناء الفاو نقطة الدخول الأساسية لطريق التنمية، لكنّ الميناء وحده لا يضمن نشوء مركز تجاري مؤثر. تحتاج الحاويات إلى خدمات بحرية منتظمة، وساحات مناولة، وربط سككي مباشر، ومواعيد معلنة للقطارات، ونظام مُوحَّد لتبادل البيانات. وإذا تعطّل أحد هذه العناصر فقد تفقد الشحنة ميزة الوقت، ولو كان المسار على الخريطة أقصر من طريق بحري بديل.
وتتنافس الموانئ الخليجية والتركية والمتوسطية على أكثر من أجور المناولة؛ فهي تعرض التخزين المبرد، والمناطق الحرة، والتوزيع إلى الأسواق النهائية، وتجميع الشحنات من عدة بلدان. وقد تتمكن الموانئ التي تربط الرحلات البحرية بخدمة سكك ثابتة من جذب سلع إلكترونية وقطع غيار ومواد مرتفعة القيمة، بينما يحتفظ النقل البحري بميزة تكلفة الوحدة للمواد السائبة والحبوب.
كما تتولّد فرص صناعية على امتداد الشبكة إذا جذبت المناطق الاقتصادية مشروعات تعبئة وتجميع وصناعة غذائية وكيماوية وخدمات إصلاح. ويختلف الأثر التنموي بين بلد يكتفي بنقل الحاويات وآخر يبني مورّدين محليين ويضيف عمليات تصنيع قبل إعادة التصدير. ولذلك فإن نسبة القيمة المضافة المحلية وفرص العمل الدائمة والاستثمار الخاص في المصانع أهم من عدد الشاحنات وحده.
في المقابل، تتطلب هذه الصناعات كهرباء مستقرّة ومياهًا ومهارات وتمويلًا وحماية للعقود وتخليصًا جمركيًّا سريعًا. وقد يؤدي غياب تلك الشروط إلى انتقال الجزء الأكبر من عوائد المشروع إلى شركات تشغيل دولية ومراكز صناعية موجودة مسبقًا. وهنا تصبح السياسات الصناعية والتدريب والحوكمة مُكمِّلة للبنية التحتية وليست نتيجة تلقائية لبنائها.
خامسًا: التكلفة والجدوى
لا تتحدّد جدوى الممرات التجارية بالطول أو بقيمة الاستثمار وحدهما؛ فالمعيار الذي يواجهه المستورد هو تكلفة الشحنة من المنشأ إلى الوجهة بعد إضافة أجور البحر والقطارات والحدود والتأمين والمناولة والمخازن. ويمكن لطريق التنمية أن يكون جذابًا لبعض السِّلع سريعة الدوران، لكنّ إثبات تفوقه يحتاج إلى بيانات تشغيلية منشورة على مسارات محددة وقابلة للمقارنة.
وتختلف مراحل التنفيذ. فطريق التنمية مشروع استثماري مُعلَن بقيمة تقارب 17 مليار دولار، في حين تمتلك قناة السويس حركة ملاحة فعلية، وتضمّ مبادرة الحزام والطريق مرافق ومشروعات عاملة وأخرى مخطّطة. ولا تمثل أرقام الاستثمارات الصينية قياسًا مباشرًا لجدوى الممر العراقي؛ فالمقارنة الاقتصادية الدقيقة تحتاج إلى تكلفة الحاوية وزمن الوصول وسعة النقل ومعدلات التعطل الفعلية لكل مسار.
أما التمويل، فيحتاج إلى توزيع واضح لمخاطر الطلب بين الحكومات والمستثمرين والمشغلين؛ فقد تقود المبالغة في توقُّع الشحنات إلى أصول مرتفعة التكلفة لا تُحقِّق العائد المطلوب، بينما يساعد بناء المراحل القابلة للتشغيل واختبار الطلب الفعلي على تقليل المخاطر. كما لا يجوز احتساب قروض تحديث الشبكات العراقية القائمة بوصفها تمويلًا مضمونًا لكامل المشروع الجديد.
وفي المحصلة، تتحدَّد القدرة التنافسية بخمسة مؤشرات يمكن متابعتها عند بَدْء التشغيل؛ وهي: تكلفة الحاوية، ووقت التسليم الموثوق، وسعة القطارات، وزمن التخليص الحدودي، وحجم الاستثمار الصناعي المصاحب. ومن دون هذه البيانات، ينبغي التعامل مع الوعود بتوفير الوقت أو الاستحواذ على حصة كبيرة من التجارة باعتبارها تقديرات لا نتائج مثبتة.
مقارنة الممرات التجارية
|
الممر |
النطاق ونمط النقل |
ميزة محتملة / قيد رئيسي |
|
طريق التنمية |
الخليج–العراق–تركيا–أوروبا؛ بحر وسكك وطرق |
تنويع المسار؛ يحتاج إلى اكتمال الربط والتشغيل |
|
الحزام والطريق |
شبكات آسيوية وإفريقية وأوروبية؛ سكك وموانئ وطاقة |
انتشار وتمويل وخبرة؛ لا يمثل طريقًا موحدًا |
|
الممر الهندي IMEC |
الهند–الخليج–شرق المتوسط–أوروبا؛ بحر وسكك |
ربط أسواق كبرى؛ فجوات اتصال وتنفيذ |
|
الممر الأوسط |
آسيا الوسطى–قزوين–القوقاز–تركيا؛ سكك وبحر |
توسع الربط؛ قيود المعابر والسعة والمناولة |
|
قناة السويس |
آسيا–البحر الأحمر–المتوسط–أوروبا؛ بحر |
خدمة بحرية متصلة؛ حساسة لاضطراب الممرات |
الفرص والمخاطر
الفرص
• تعزيز الخيارات أمام الشركات المستورِدة بين النقل البحري والممرات البرية والسككية.
• توسيع أسواق الخدمات اللوجستية والتأمين والتتبُّع الرقمي في تركيا ودول الخليج والعراق.
• استقطاب استثمارات جديدة في الموانئ الجافة والمخازن والمناطق الصناعية المرتبطة بالممر.
• إمكان تكامل طريق التنمية مع شبكات الشركات الصينية والربط الآسيوي–الأوروبي القائم.
• زيادة مرونة سلاسل التوريد أمام اضطرابات المضايق البحرية وتأخيرات الشحن.
المخاطر
• ضعف الطلب التجاري الفعلي مقارنةً بتقديرات التكاليف الرأسمالية والعوائد المنتظرة.
• ارتفاع تكاليف المناولة والحدود بما يُفْقِد الممر ميزته الزمنية أمام النقل البحري.
• المنافسة من السويس والحزام والطريق والممر الأوسط وIMEC على الشحن والخدمات.
• تفاوت تقدُّم الأعمال والتمويل والتنسيق بين الميناء والسكك والمنافذ الحدودية.
• تركُّز المكاسب في مشغّلي النقل والمراكز الصناعية القائمة دون قيمة مضافة محلية واسعة.
النتائج
يقع طريق التنمية ضمن سوق عالمي من مسارات بحرية وبرية متنافسة. وتؤكد المقارنة أن نجاحه لا يرتبط بطول الخط أو حجم التمويل، بل بانتظام التشغيل والقدرة على جذب خدمات صناعية ولوجستية.
وتبرز هنا خمس دلالات اقتصادية:
• التكلفة تحسم الجاذبية؛ فتنافُس الممرات يُقاس بزمن التسليم وسعر الحاوية.
• الحزام والطريق شريك محتمل؛ حيث يمكن للشركات الصينية استخدام المشروع والاستثمار فيه.
• تفاوت العوائد؛ حيث يستفيد العراق من البنية، وتركيا من التوزيع، والخليج من التشغيل.
• القيمة تتجاوز العبور؛ حيث ترفع الصناعة والتخزين والصيانة عائد المناطق المرتبطة بالممرّ.
• الأرقام ليست نتائج؛ حيث تتوقف مكاسب المشروع على التنفيذ وطلب الشحن الفعلي.
في النهاية، يبقى طريق التنمية مُكمِّلًا محتملًا للممرات العالمية، ويتوقّف نجاحه على تشغيل تنافسي واستثمارات تُحقّق قيمة مضافة.
المراجع
1. Qatar Ministry of Transport. (2024, April 22). Development Road MoU.
https://www.mot.gov.qa/en/news/minister-signs-mou-co-op-between-states-participants-development-road-project-al-faw-port
2. Anadolu Agency. (2026, October 19). Development Road to contribute $55 billion to Türkiye over 10 years.
https://www.aa.com.tr/en/economy/development-road-project-to-contribute-55b-to-turkiyes-economy-over-10-years-minister/4093371
3. Griffith Asia Institute & Green Finance & Development Center. (2026, July 26). China BRI engagement, first half of 2026.
https://greenfdc.org/chinas-investment-and-construction-engagement-in-the-belt-and-road-initiative-bri-2026-h1/
4. Griffith Asia Institute. (2026, January 18). China Belt and Road Initiative Investment Report 2025.
https://greenfdc.org/china-belt-and-road-initiative-bri-investment-report-2025/
5. World Bank. (2026, September 28). Trans-Caspian transport corridor investments and integration.
https://www.worldbank.org/en/news/press-release/2026/09/28/trans-caspian-transport-corridor-investments-spur-growth-and-create-millions-jobs
6. Middle East Institute. (2026, June 3). The India–Middle East–Europe Economic Corridor.
https://mei.edu/backgrounder/the-india-middle-east-europe-economic-corridor/
7. Reuters / Zawya. (2026, September 14). Iraq, Turkey move closer to launching Development Road.
https://www.tradingview.com/news/reuters.com%2C2026-09-14%3Anewsml_Zaw2z92V7%3A0-iraq-turkey-move-closer-to-launching-development-road/
8. World Bank. (2024). Middle trade and transport corridor: policies and investments.
https://www.worldbank.org/en/region/eca/publication/middle-trade-and-transport-corridor
9. IMF PortWatch / Corridor Watch. (2026). Maritime chokepoint traffic (September 2023–2026).
https://redseameridian.com/corridor-watch
10. Government of China / Xinhua. (2026, July 28). China-Europe freight train trips exceed 130,000.
https://english.www.gov.cn/archive/statistics/202607/28/content_WS6a687213c6d00ca5f9a0c723.html
11. Annual Report 2024/25. (2025). China-Europe Railway Express annual train totals (2020–2024), published via HKEX.
https://www.hkexnews.hk/listedco/listconews/sehk/2025/0415/2025041500804.pdf
تقارير ذات صلة
آخر المقالات والتحليلات

روزنامة التقارير
