السكن في سوريا الفجوة بين دَخْل الأُسَر وكلفة البناء والتمويل


ملخص تنفيذي
تتأثَّر سوق السكن في سوريا بثلاثة عوامل مترابطة: نقص المساكن الصالحة للإقامة، وضَعْف القدرة الشرائية للأُسَر، ومحدودية أدوات التمويل العقاري. فقد أدَّت الأضرار الواسعة إلى تقليص المعروض السكني في مناطق عديدة، بينما يواجه السكان صعوبة في تغطية الإيجارات أو تمويل إصلاح منازلهم وشراء مساكن جديدة. ووفق تقييم البنك الدولي World Bank للفترة 2011 –2024؛ وصلت الأضرار المباشِرة للمباني السكنية إلى نحو 33 مليار دولار، في حين قُدِّرت كلفة إعادة بنائها بنحو 75 مليار دولار. ويعكس هذا التفاوت اختلاف قيمة الضَّرر عن تكلفة إعادة البناء، وليس حجم التمويل المتاح لمعالجته.
يكشف تقييم مشترك للمفوضية السامية للأمم المتحدة لشؤون اللاجئين UNHCR وقطاع المأوى ومبادرة ريتش REACH، نُفِّذ في 1,221 تجمُّعًا سكانيًّا بين أكتوبر وديسمبر 2025 عن طبيعة الفجوة؛ حيث ذكرت 91% من التجمعات المشمولة أن عدم القدرة على تحمُّل كلفة السكن البديل يدفع السكان إلى البقاء في المساكن المُتضرّرة، فيما أفادت 70% من التجمعات التي أجابت عن اتجاه الإيجارات بارتفاع إيجار المسكن ذي غرفتي النوم خلال السنة السابقة. وفي سبتمبر 2026 بلغ خط الفقر المدقع للأسرة المرجعية في نشرة المركز السوري لبحوث السياسات Syrian Center for Policy Research نحو 3.71 ملايين ليرة قديمة شهريًّا، بينما لم يُغطِّ أجر الموظف الجامعي في القطاع العام سوى 40.6% منه. ولا تُشكّل هذه الأرقام متوسطات ممثلة لجميع الأُسَر، لكنّها تقرّب المسافة بين الحاجة السكنية والقدرة الفعلية على الإنفاق.
• المباني السكنية:
قدّر البنك الدولي كلفة إعادة بناء الأصول السكنية المُتضرّرة بنحو 75 مليار دولار، مقابل 33 مليار دولار أضرارًا مباشرة للفترة 2011 –2024.
• السكن المُتضرّر:
أبلغت 89% من التجمعات المختارة في تقييم المأوى عن وجود ضرر سكني بدرجات متفاوتة، ولا تُمثِّل النسبة حصة المساكن المُتضرّرة من الإجمالي الوطني.
• دَخْل الأُسَر:
وصل خط الفقر المدقع للأسرة المرجعية إلى 3.71 ملايين ليرة قديمة شهريًّا في سبتمبر 2026، ولم يُغطِّ أجر مرجعي لموظف جامعي في القطاع العام أكثر من 40.6% منه.
• الإيجارات:
أفادت 79% من التجمعات بأن عودة السكان وزيادة الطلب من أهم أسباب ارتفاع الإيجار، وذكرت 60% ارتفاع تكاليف الإصلاح والبناء.
• برامج السكن:
تستهدف موازنة 2026 تسليم أكثر من 11 ألف وحدة سكنية اجتماعية وتعاونية، وهو هدف مُعلَن لا حصيلة تسليم مثبتة لكامل العام.
مقدمة
العودة إلى منزل مُتضرّر، أو استئجار منزل بديل، أو شراء شقة جديدة؛ قرارات مالية مختلفة تُواجه الأُسَر السورية في السوق نفسها؛ فالأولى ترتبط بإمكان تأمين مواد الترميم والعِمالة والمرافق؛ والثانية تتأثر بكمية المساكن السليمة المتاحة وحركة السكان؛ والثالثة تحتاج إلى مُدّخرات أو تمويل طويل الأجل ودخل منتظم. وقد يؤدي تحسُّن العرض في حيّ معين إلى تهدئة الإيجارات دون أن تتحسّن القدرة على شراء عقار، بينما قد تُبنَى وحدات استثمارية لا تدخل ضمن خيارات الأُسَر محدودة الدخل.
يعالج التقرير هذه العلاقات من زاوية الإنتاج والدخل والتمويل، عبر الفصل بين الضرر المادي والاحتياج السكني والطلب القادر على الدفع. وتستند القراءة إلى تقديرات البنك الدولي، وتقييم قطاع المأوى، ونشرات الأجور والأسعار، ومؤشرات حكومية عن خطط الإسكان والتمويل. وتختلف سنوات القياس والوحدات الجغرافية بين هذه المصادر؛ لذلك لا تُجمَع المؤشرات في حصيلة واحدة، ولا تُستخدَم أسعار الإعلانات أو خطط المشروعات بوصفها إنجازات مثبتة.
أولًا: سوق السكن وحجم الفجوة السكنية
تُقدّر الأمم المتحدة أن 31% من المساكن السورية، أو نحو 1.32 مليون وحدة، تعرَّضت للضرر أو الدمار، بينها أكثر من 328 ألف مسكن غير صالح للإقامة، وَفْق تقرير النتائج السنوية لعام 2025. وتُمثّل هذه الأرقام تقديرًا واسع النطاق لأثر الحرب، ولا تعني أن جميع الوحدات تحتاج إلى إعادة بناء كاملة؛ فالتدخل المطلوب يتراوح بين الصيانة الخفيفة والإصلاح الهيكلي وإعادة الإنشاء. ويُقدّم البنك الدولي زاوية مالية مختلفة بتقديره 33 مليار دولار للأضرار السكنية المباشرة و75 مليارًا لتكلفة إعادة البناء.
تساعد درجة الضرر على تحديد الأولويات. فقد وجَد تقييم المأوى أن متوسط توزيع المساكن المُتضرّرة في المجتمعات المشمولة كان 48% لأضرار طفيفة، و35% لأضرار جزئية، و17% لأضرار كاملة. وتفيد هذه النِّسب في بيان أهمية الإصلاح إلى جانب البناء الجديد، لكنّها ليست مسحًا هندسيًّا لجميع الوحدات الوطنية. فالتجمعات اختيرت قصدًا من مناطق أبلغت سابقًا عن أضرار، وأجاب عنها مُطّلعون على الظروف المحلية، وليس عينة عشوائية من المنازل. وتذكر الوكالة الأوروبية للجوء European Union Agency for Asylum أن نحو 6.2 ملايين شخص يحتاجون إلى مساعدة مرتبطة بالمأوى، فيما يُواجه نحو 4.1 ملايين تحديات في الوثائق والملكية والسكن؛ وهي احتياجات للأشخاص وليست أعداد وحدات مُدمَّرة.
لا تقتصر المشكلة على سلامة الجدران والأسقف؛ فالمنزل الذي يحتاج إلى مياه وكهرباء وصرف صحي وطرق للوصول إلى العمل قد يبقى عمليًّا خارج العرض السكني حتى بعد إصلاحه. وفي المقابل، قد ترتفع قيمة المنازل القريبة من الخدمات في المناطق الأقل ضررًا؛ لأن العرض الفعلي محدود. لذلك لا تساوي إعادة تأهيل الوحدات عدد المساكن الجديدة القابلة للسكن إلا بعد فَحْص المرافق والملكية وإمكان الوصول إلى الخدمات.
يظهر التفاوت الجغرافي كذلك في حَجْم الضَّرر وشدته، وأشار التقييم إلى ارتفاع حصص التجمعات ذات الأضرار الواسعة في إدلب وحماة والسويداء مقارنةً ببعض المناطق الأخرى، مع تحفُّظات مرتبطة بتفاوت التغطية الميدانية. ومِن ثَمَّ تحتاج المفاضلة بين المحافظات إلى الجمع بين مستوى الضرر وعدد السكان العائدين وفرص العمل وتكلفة توصيل الشبكات، لا إلى ترتيب المحافظات وَفْق نسبة واحدة مأخوذة من عينة انتقائية.
ثانيًا: دَخْل الأُسَر والقدرة على تَحمُّل السكن
تُقاس القدرة السكنية بالدخل المتاح بعد النفقات الأساسية، لا بمستوى الأجر الاسمي وحده. ففي سبتمبر 2026 قدَّر المركز السوري لبحوث السياسات خط الفقر المدقع للأسرة المرجعية بنحو 3.71 ملايين ليرة قديمة شهريًّا، والخط الأدنى بـ5.84 ملايين، والأعلى بـ8.06 ملايين. وفي النشرة نفسها غطَّى أجر الموظف الجامعي بالقطاع العام 40.6% فقط من الخط المدقع، مقابل 75.5% لأجر عامل متجر مرجعي. وتُبيّن المقارنة ضيق هامش الادخار لدى الشرائح التي تعتمد على أجر فردي، لكنها لا تقيس الدخل الإجمالي للأسرة أو تحويلات أقاربها.
حين ترتفع أسعار الطاقة والغذاء والنقل قبل الأجر الحقيقي، يتراجع المبلغ الذي تستطيع الأسرة تخصيصه للإيجار أو الإصلاح. وقد سجّلت نشرة سبتمبر 2026 تضخُّمًا شهريًّا بلغ 8.1%، مع تراجع القوة الشرائية لثلاث فئات أجور مرجعية مقارنة بأغسطس. وتختلف الآثار بين الأُسَر التي تتلقَّى تحويلات بعملات أجنبية والأُسَر التي تعتمد على راتب محلي ثابت، وكذلك بين الأُسَر المالكة للمسكن والمستأجرة. لهذا لا يصح إنشاء نسبة وطنية واحدة لعِبْء الإيجار دون مَسْح يجمع الدخل والإيجار وعدد المعيلين.
ويتَّضح أثر ضيق الخيارات في نتائج تقييم المأوى؛ فقد أبلغت 91% من التجمعات المشمولة بأن عدم القدرة على تحمّل كلفة المسكن البديل أو الإيجار سبب لبقاء سكان داخل مساكن مُتضرّرة. وتأتي قلة الوحدات السليمة المتاحة بنسبة 48%، وضعف المساعدة على الانتقال أو الإصلاح بنسبة 46%. ولأن المستجيبين أمكنهم ذِكْر أكثر من سبب، لا تُمثِّل هذه النِّسب توزيعًا حصريًّا للأُسَر، لكنّها تكشف التقاء قَيْد الدَّخْل بقيد العرض.
الشكل (1): لماذا تستمر الأُسَر في السكن داخل المنازل المُتضرّرة؟
نسبة التجمعات المشمولة بالتقييم التي ذكرت العامل (%)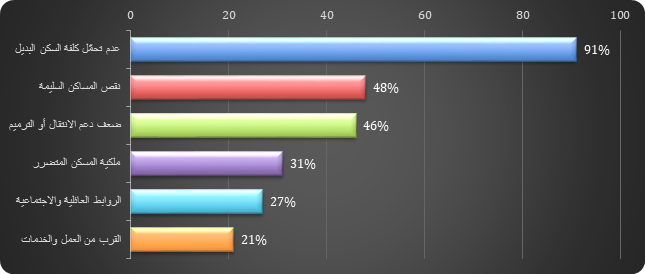
المصدر: UNHCR, Syria Shelter/NFI Sector & REACH 2026
تكشف النتائج أن التحوُّل إلى إيجار مسكن بديل ليس خيارًا متاحًا للجميع، وأن المساعدة النقدية أو قروض الترميم قد تُعالج احتياجًا مختلفًا عن بناء وحدات جديدة. فبعض الأُسَر تمتلك مسكنًا يمكن إصلاحه تدريجيًّا، لكنها تفتقر إلى السيولة الأولية؛ وأُسَر أخرى لا تملك عقارًا أو لا تستطيع إثبات حقّها فيه، فتحتاج إلى استئجار مستقر أو حماية سكنية مؤقتة. وبذلك تختلف الأدوات الملائمة بحسب وضع الملكية والدخل ودرجة الضرر.
ثالثًا: كلفة البناء والترميم
تنشأ كلفة المسكن من عناصر تختلف درجة حساسيتها للأسعار: الأرض والأعمال الهيكلية ومواد الإكساء والأجور والآليات والنقل والخدمات. وقد يكون ثمن الأرض العامل الأعلى في الأحياء المركزية، بينما يرفع إصلاح الشبكات والكهرباء والمياه التكلفة في مناطق الضرر الواسع. لهذا لا تصلح أسعار الحديد والإسمنت وَحْدها لتقدير سعر المتر المربع، ولا يجوز تطبيق متوسط واحد على المنازل الجديدة والمنازل القابلة للترميم.
تُقدّم نشرة وحدة تنسيق الدعم Assistance Coordination Unit لشهر يناير 2026 أمثلة قابلة للمقارنة على أحد المدخلات الإنشائية؛ فقد بلغ سعر البلوك المجوف بقياس 15×40×20 سم نحو 0.34 دولار للقطعة في حلب ودمشق، و0.37 دولار في حماة، و0.36 دولار في حمص، و0.32 دولار في إدلب. وتقيس النشرة أسعار سلع محددة في خمس مدن، ولا تغطّي كامل دورة البناء أو جميع المحافظات. كما أن اختلاف أجور النقل وتوافر المقلع والمخازن يمكن أن يُغيِّر الكلفة النهائية للمقاول داخل المحافظة نفسها.
لا يمكن تحويل هذه الأسعار إلى كلفة مسكن عبر ضَرْبها في مساحة البناء فقط؛ فالمادة الخام لا تُمثّل أعمال الأساسات والتمديدات والعزل والواجهات وأجور العمال أو تمديد المرافق. وترتفع حساسية المشروعات السكنية الصغيرة للتذبذب عندما تشتري الأسرة المواد على مراحل متباعدة، فلا تستفيد من الشراء بالجملة أو تثبيت أسعار التوريد. أما المقاول الكبير فقد يتحمَّل تكلفة تمويل المخزون والآلات، ثم يحاول نقلها إلى سعر الشقة النهائية.
تختلف اقتصاديات الترميم عن البناء الجديد؛ فالمنزل ذو الأضرار الخفيفة قد يحتاج إلى نوافذ وأبواب ومياه وكهرباء، بينما يتطلب الضرر الجزئي تدخلًا هندسيًّا قبل تحديد إمكان الإصلاح. وتُوضّح إرشادات قطاع المأوى لعام 2025 أهمية الفحص الفني وتحديد مستوى السلامة وحقوق الانتفاع قبل صرف المساعدة، لتجنُّب تمويل ترميم غير آمِن أو مضاعفة الإنفاق على مبنى يستلزم إعادة إنشاء.
رابعًا: أسعار العقارات والإيجارات
تعكس الإيجارات الحالية توازن العرض والطلب في كل منطقة أكثر مما تعكس تكلفة الإنشاء التاريخية وحدها. فحين يعود سكان إلى مدينة تعرَّضت أحياؤها للأضرار، يزداد التنافس على الوحدات السليمة القريبة من فرص العمل والمدارس. وقد يختار المالك تعديل الإيجار استجابةً لزيادة الطلب أو لتغطية إصلاحات وخدمات مرتفعة الكلفة.
وتُظهر نتائج تقييم المأوى أن 79% من التجمعات ربطت ارتفاع الإيجارات بعودة السكان، و67% بزيادة السكان نتيجة الوافدين أو النزوح، و60% بارتفاع كلفة الترميم والبناء.
الشكل (2): العوامل التي أدَّت إلى رفع إيجارات المساكن في سوريا
نسبة التجمعات المشمولة بالتقييم التي ذكرت العامل (%)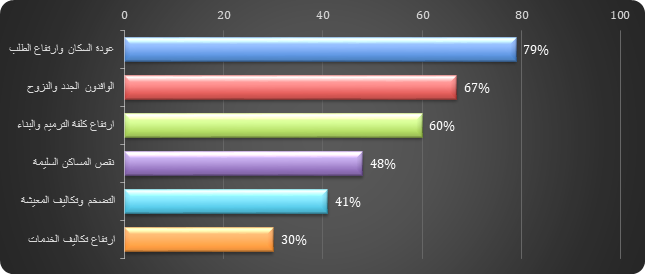
المصدر: UNHCR, Syria Shelter/NFI Sector & REACH (2026)،
في مؤشر اتجاهي مختلف عن مستوى السعر، أفاد 70% من المجتمعات التي توافرت لها إجابة بارتفاع إيجار مسكن من غرفتي نوم خلال السنة السابقة للمسح. لكنّ شدة الارتفاع اختلفت؛ فقد وصفت 58% من المجتمعات في درعا و58% في حماة الزيادة بأنها ملحوظة، مقابل 15% في اللاذقية. ولا تعني عبارة «ارتفاع ملحوظ» نسبة زيادة 58% في قيمة الإيجار؛ إنها نسبة التجمعات التي اختارت هذا التصنيف النوعي.
الشكل (3): اتجاه إيجارات المساكن في سبع محافظات سورية خلال 2025
نسبة التجمعات بحسب التغير المبلغ عنه في الإيجار خلال سنة (%)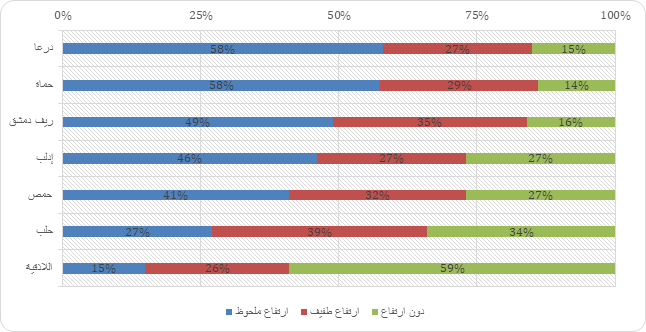
المصدر: UNHCR, Syria Shelter/NFI Sector & REACH (2026)
أشار التقييم إلى أن غالبية المجتمعات المشمولة أفادت بإيجارات دون 50 دولارًا شهريًّا لمسكن من غرفتي نوم، بينما جاءت دمشق باستثناء مرتفع في الإجابات؛ لكنها لم تُسحَب من عينة عروض عقارية مُوحَّدة الحجم والحالة، وتغطية دمشق كانت محدودة للغاية. لذلك لا يعتمد التقرير هذه القِيَم لحساب نسبة الإيجار إلى الراتب على المستوى الوطني أو المقارنة القطعية بين المدن. ويُفضَّل بناء سلسلة لاحقة من عقود مُوثَّقة أو مَسْح مُنظَّم للعروض، مع الفصل بين سعر الطلب وسعر الإيجار المُنفَّذ.
خامسًا: التمويل العقاري وحدود قدرة المصارف
يختلف تمويل الترميم عن تمويل شراء شقة جاهزة أو إنشاء مشروع سكني؛ حيث تحتاج الأسرة التي تُرمِّم منزلها إلى قرض أصغر نسبيًّا وقابل للصرف على دُفعات مرتبطة بتقدُّم الأعمال، في حين يتطلب الشراء تمويلًا طويل الأجل وضمانًا عقاريًّا قابلًا للتسجيل، وتحتاج المشاريع الكبيرة إلى رأس مال لإنشاء المرافق قبل تدفُّق دفعات المشترين. وتعتمد قابلية السداد على انتظام الدَّخْل وحجم الدفعة الأولى وتوزيع مخاطر التضخم وسعر الصرف، لا على الإعلان عن سقف مرتفع للقرض وحده.
تظهر الحاجة إلى بناء المنظومة التمويلية في خطوات المؤسسات خلال 2026؛ ففي يناير ناقشت وزارة المالية الإستراتيجية الوطنية للتمويل العقاري مع هيئة الإشراف المختصة، وفي يوليو ناقشت الهيئة تحديث قانون عام 2012 والتعليمات التنفيذية تمهيدًا لترخيص شركات التمويل ودراسة أدوات ضمان. ثم بحث اجتماع حكومي مع البنك الدولي في سبتمبر شروط الإقراض وتسجيل الملكيات والضمانات وقدرة الأُسَر على تحمُّل السكن. وهذه اجتماعات وإجراءات تحضيرية، ولا تُمثّل بذاتها إطلاق محفظة قروض سكنية واسعة أو إثبات صرف تمويل جديد.
القيود المالية أوسع من القطاع العقاري؛ فقد وافق البنك الدولي في أغسطس 2026 على منحة بقيمة 100 مليون دولار لتحديث البنية المالية والرقمية وتعزيز الإشراف والخدمات المصرفية. ويستهدف المشروع تحسين شروط عمل النظام المالي عمومًا، ولا يجوز احتساب قيمة المنحة برنامج قروض عقارية للأُسَر. كما أن تحسين الدفع الإلكتروني وسجلات الائتمان والرقابة خطوة تمهيدية، بينما يتطلّب الإقراض السكني مصادر تمويل طويلة الأجل وتقييمًا للمخاطر وحقوق ملكية واضحة.
تؤثر شروط التمويل في السعر الاقتصادي الفعلي للمسكن؛ فالأقساط الثابتة أو المتغيرة قد تُصبح غير مناسبة إذا كان دخل الأسرة غير منتظم، بينما قد يؤدي تقصير مدة القرض إلى قِسْط يصعب تحمُّله حتى عند انخفاض التكلفة الإجمالية. وفي المقابل، فإن ضمان القرض من المال العام ينقل جزءًا من المخاطر إلى الجهة الضامنة إذا لم يرتبط بمعايير أهلية واضحة. لهذا يحتاج أيّ برنامج إلى نَشْر معدل الفائدة أو الربح والرسوم والمدة ونسبة التمويل إلى قيمة العقار ونِسَب التعثر، بدلًا من الاكتفاء بإعلان مبلغ القرض.
سادسًا: الاستثمار العقاري والفجوة بين الربحية والاحتياج
يلتقي الاستثمار الخاص والحاجة الاجتماعية في أعمال البناء، لكنهما لا يستهدفان الشريحة نفسها تلقائيًّا؛ فقد يكون مشروع سكني في منطقة مرتفعة السعر قابلًا للتسويق بسبب الطلب من أصحاب المدخرات والتحويلات، بينما تبقى الشقق الناتجة خارجة عن قدرة الأُسَر العاملة بأجور محلية. وترتفع جدوى المشروع بالنسبة للمطور إذا كانت الأرض مُخدَّمة والتسجيل واضحًا والتسويق سريعًا، فيما لا يكفي أن ترتفع قيمة الاستثمار المعلنة للحكم على أثره في السكن الميسور. وقد صرَّح وزير الإسكان في أكتوبر 2026 بأن الوزارة تُعوِّل على القطاع الخاص لتنفيذ 70– 80% من المشروعات العمرانية، لكن هذه نسبة توجُّه مُعلَن للمشاركة وليست قياسًا لحصة مشروعات مُنفَّذة.
وقد حدَّدت موازنة عام 2026 هدف تسليم أكثر من 11 ألف وحدة سكنية اجتماعية وتعاونية خلال العام، إلى جانب معالجة مشروعات متعثرة. وهذه مستهدفات للعام لا حصيلة تنفيذ. وفي أغسطس أعلنت وزارة الأشغال العامة والإسكان تسليم 511 شقة في مشروع تعاوني بمعربا بريف دمشق، وأشارت إلى تجاوز عدد الشقق المُسلَّمة ضمن التعاون السكني 3,000 شقة حتى تاريخ التصريح. وتُتيح هذه البيانات الفصل بين المستهدف السنوي والمُنجَز المُعلَن في تاريخ محدد، دون افتراض اكتمال الهدف.
تحتاج الشراكات العقارية إلى تقييم أكثر دقة مِن حَصْر عدد الوحدات؛ فالموقع القريب من النقل وفرص العمل يُقلِّل إنفاق الأُسَر على التنقل، وقد يُعوِّض جزءًا من ارتفاع تكلفة البناء. أما المشروع البعيد عن المرافق، فقد يُخفِّض سعر الأرض عند التعاقد لكنّه ينقل تكلفة إنشاء الشبكات والطرق والمياه إلى جهة عامة أو إلى المشترين لاحقًا. ومِن ثَمَّ تُقاس المنفعة الاقتصادية بسعر المسكن بعد الخدمات وتكلفة الوصول اليومي والاستدامة التشغيلية، وليس بثمن الشقة المعلن منفردًا.
سابعًا: خيارات توسيع السكن الميسور
يبدأ توسيع السكن الميسور بتقسيم الاحتياجات بحسب شدة الضرر والوضع المالي والملكية؛ فالمنازل القابلة للإصلاح قد تستفيد من مِنَح ترميم مستهدَفة أو تمويل صغير مرحلي، بينما تحتاج الحالات التي تفتقر إلى المسكن أو تعجز عن العودة إلى دعم إيجار مُؤقَّت أو وحدات اجتماعية. ولا تكفي أداة واحدة لهذه الفئات؛ لأن القدرة على السداد تختلف عن الحاجة الاجتماعية، ولأن بعض الأُسَر لا تمتلك أصلًا يمكن تقديمه ضمانًا للقرض.
ويتيح توحيد المشتريات لمشروعات الترميم المتقاربة خَفْض نفقات النقل والهدر عند الالتزام بمعايير جودة واضحة، كما يخلق طلبًا منتظمًا لشركات مواد البناء والنجارة والكهرباء والصيانة. ويمكن ربط الدفعات بمراحل فحص هندسي مستقلّ، حتى لا تتحوَّل المساعدة إلى إنفاق على إصلاحات غير مكتملة. وتزداد فاعلية العمل على مستوى الحي عندما تُنسّق إصلاحات المباني مع الكهرباء والمياه والصرف الصحي والطرق.
تطرح الشراكة بين المطوّرين والمصارف والجهات العامة فرصة لتوزيع مخاطر المشروع؛ من خلال تهيئة الأرض والشبكات من جهة، والإنشاء من جهة ثانية، وتمويل شراء الوحدات أو استئجارها من جهة ثالثة. وتحتاج هذه البرامج إلى قواعد مُعلَنة لاختيار المستفيدين، وتسعير الوحدات، ومراجعة التكلفة، ومنع إعادة البيع المدعوم بغرض المضاربة. وقد بحثت الوزارات المعنية مع بنك قطر الوطني في يناير 2026 إمكان إنشاء إطار مشترك لمشروعات السكن الميسور، لكنّ النقاش لا يمثل إثباتًا لانطلاق التمويل أو التسليم.
ثامنًا: الفرص والمخاطر وأولويات المرحلة المقبلة
الفرص
• توجيه التمويل إلى إصلاح المساكن التي يمكن إعادة تشغيلها بسرعة، بما يرفع العرض القابل للسكن دون تحمُّل تكلفة إنشاء جديدة في كل حالة.
• ربط مشروعات الإسكان بالمواد والعِمَالة المحلية، بما يُوسِّع الطلب على الصناعات الإنشائية والخدمات المرتبطة بها، ويُوفّر فرص دَخْل في مناطق العودة.
• تطوير أدوات تمويل وتسجيل وتقييم عقاري تنقل المصارف تدريجيًّا من القروض القصيرة إلى منتجات تتناسب مع دورات الإنشاء ودَخْل الأُسَر.
• الاستفادة من الأراضي والمرافق القائمة في المدن لتخفيض تكلفة تقديم المسكن والخدمات لكل مستفيد، بدلًا من التوسُّع العمراني بعيدًا عن فرص العمل.
المخاطر
• استمرار ارتفاع الإيجارات في مناطق العودة إذا نما الطلب على المساكن السليمة أسرع من وتيرة إصلاح العرض.
• توسُّع مشروعات مرتفعة السعر تُحقّق أرباحًا عقارية دون أن تُخفِّض فجوة السكن لدى أصحاب الدخل المحلي.
• تمويل طويل الأجل غير ملائم مع تقلُّب الدَّخل أو العُملة، بما يرفع مخاطر التعثُّر ويُحوِّل الضمانات العامة إلى التزامات مالية.
• التسرع في الترميم قبل الفحص الهندسي أو التحقُّق من الملكية والخدمات، بما قد يؤدّي إلى هَدْر الموارد أو تعريض السكان لمخاطر السلامة.
أولويات التنفيذ
تبدأ الأولوية بإصدار قاعدة بيانات محلية تربط مستوى الضرر وملكية العقار وتوافر المرافق ودَخْل المستفيدين، ثم إنشاء برامج ترميم مبنية على تكلفة فنية مفصّلة. يلي ذلك تطوير نظام لقياس الإيجارات الفعلية، وإعلان معايير القروض السكنية وحجم ما يُصرَف منها، واختبار مشروعات سكن ميسور على أراضٍ مُخدّمة قبل تعميمها. ويمكن قياس التقدم بعدد المنازل التي عادت إلى الخدمة، ومتوسط تكلفة ترميم الوحدة بحسب شدة الضرر، ونسبة الأقساط إلى دخل المستفيد، وحجم القروض المُنفَّذة لا المُعلَن عنها.
الجدول (1): مؤشرات الأزمة السكنية وحدود المقارنة
|
المؤشر |
القراءة |
الدلالة أو القيد |
|
كلفة إعادة البناء السكني |
75 مليار دولار؛ مقابل 33 مليارًا أضرارًا مباشرة |
تقدير البنك الدولي للفترة 2011 –2024، لا تمويل متاح |
|
المساكن المُتضرّرة أو المدمرة |
1.32 مليون وحدة، نحو 31% |
تقدير أممي واسع النطاق لا مسح هندسي جديد لكل منزل |
|
سبب البقاء في منزل مُتضرّر |
91% ذكروا عدم القدرة على السكن البديل |
نسبة التجمُّعات المشمولة لا نسبة الأُسَر |
|
ارتفاع الإيجارات |
70% من التجمعات ذات الإجابات الصالحة |
اتجاه إيجارات غُرفتي نوم خلال سنة، لا مقدار الزيادة |
|
خط الفقر المدقع للأسرة |
3.71 ملايين ليرة قديمة شهريًّا في سبتمبر 2026 |
خط مرجعي للأسرة؛ لا يساوي متوسط أجر الفرد |
|
تسليم الإسكان الاجتماعي والتعاوني |
أكثر من 11 ألف وحدة مستهدَفة في 2026 |
هدف مُوازنة لا حَصْر الوحدات المنجزة |
الجدول (2): خيارات تمويل السكن بحسب نوع الاحتياج
|
النموذج |
المستفيد وشرط الجدوى |
المخاطر التي تستلزم معالجة |
|
منحة ترميم مستهدَفة |
أسرة منخفضة الدخل في منزل قابل للإصلاح بعد فَحْص فني |
سلامة البناء، صحة الملكية، اختيار المستفيد |
|
قرض ترميم مرحلي |
مالك يَمتلك دخلًا يمكن التحقق من انتظامه؛ صرف مقابل تقدُّم الأعمال |
تغيُّر الأسعار، عبء القسط، تعثر التنفيذ |
|
تمويل شراء طويل الأجل |
أسرة ذات دَخْل ثابت ووثائق عقارية واضحة |
الدفعة الأولى، الفائدة، الأجل، مخاطر العملة |
|
تقسيط عبر مطوّر عقاري |
مشروع مكتمل التنظيم والخدمات مع حماية تعاقدية للمشتري |
تأخير التسليم، الرسوم الخفية، تسعير الشقة |
|
إسكان اجتماعي أو إيجار مدعوم |
الأُسَر غير القادرة على تحمُّل التمويل التجاري |
التمويل العام، استهداف الدعم، الصيانة |
المصدر: إطار تحليلي للتقرير استنادًا إلى واقع السوق ومناقشات تطوير التمويل؛ ليس قائمة برامج وطنية مطبّقة أو شروط قروض منشورة.
النتائج والتوصيات
تكشف البيانات أن أزمة السكن ليست نقصًا عدديًّا فقط؛ فحجم الأضرار يضغط على المعروض، وضعف دَخْل الأُسَر يُقيِّد الطلب القادر على الدفع، بينما يَحُدّ ضعف التمويل طويل الأجل من تحويل المدخرات والدخل المستقبلي إلى شراء أو ترميم منظم. وتبدو أولوية إعادة المنازل القابلة للإصلاح إلى الاستخدام الاقتصادي أعلى في بعض المناطق من التوسع الفوري في البناء الجديد، بشرط توافر السلامة والخدمات والحقوق العقارية.
• فَصْل مسارات التّدخُّل: منح وإصلاحات فنية للأُسَر الأضعف، وقروض مرحلية للأُسَر القادرة على السداد، ومشروعات إنشاء جديدة عندما تكون الخدمات والطلب الميسور واضحين.
• إصدار مؤشر دوري لإيجارات مساكن متجانسة من عقود مسجلة أو مسوح محددة، مع بيان الفرق بين سعر العرض والسعر المنفَّذ ونطاق المحافظة.
• نشر جداول الأسعار الفعلية للمواد الأساسية وأجور البناء وَفْق وحدات مُوحَّدة، وربط عقود الترميم بنظام مراجعة جودة ومنافسة بين الموردين.
• الإفصاح عن القروض السكنية المُنفَّذة وشروطها والتعثُّر، والتمييز بينها وبين اجتماعات الإصلاح والمخصَّصات العامة للمصارف.
• قياس أثر المشروعات السكنية بكلفة المسكن المخدّم، وعدد الوحدات القابلة للإشغال، ونسبة المستفيدين من فئات الدَّخل المستهدَفة.
قد يتحسَّن وصول الأُسَر إلى السكن إذا تزامن التعافي في الأجور والإنتاج مع توسيع ترميم المساكن والخدمات وظهور أدوات تمويل قابلة للسداد. أما استمرار ارتفاع الإيجارات مع ضَعْف الدخول؛ فقد يدفع الأُسَر إلى مزيد من السكن المشترك أو الإقامة في مساكن غير آمِنَة. ويختلف المسار المحتمل بين المحافظات بحسب مستوى الضرر وحركة العودة وكلفة الأرض والمرافق. ومِن ثَم يصبح معيار نجاح السياسة السكنية هو زيادة المساكن الآمِنة والميسورة التي تستطيع الأُسَر استخدامها فعليًّا، لا عدد المشاريع المُعلَنة وحده.
المراجع
1. United Nations in Syria. (2026). 2025 UN Country Annual Results Report – Syria. https://syria.un.org/sites/default/files/remote-resources/0a59c513e3a34d321c0c3f2bf1d88a3a.pdf
2. Ministry of Finance, Syrian Arab Republic. (2026). Citizen Budget 2026 [Arabic]. https://docs.mof.gov.sy/citizen_budget_2026.pdf
3. Syria Shelter Cluster. (2025, June). Shelter Rehabilitation Guidelines – Syria. https://s3.eu-west-1.amazonaws.com/sheltercluster.org/public/docs/Housing%20rehabilitation%20guidelines%20Syria%202025.pdf
4. World Bank. (2025, October 21). Syria’s Post-Conflict Reconstruction Costs Estimated at $216 Billion. https://www.worldbank.org/en/news/press-release/2025/10/21/syria-s-post-conflict-reconstruction-costs-estimated-at-216-billion
5. UNHCR, Syria Shelter/NFI Sector, & REACH. (2026, January). Syria Nationwide Housing Damage Assessment: October–December 2025. https://unhcr-sheltercluster-static.s3.eu-west-1.amazonaws.com/public/docs/SYR-Shelter-Sector-Housing-Damage-Assessment_Final_compressed.pdf?VersionId=JEHYWqBfYUNh86PnACbWP8s7BURYOAiH
6. Assistance Coordination Unit. (2026, January). Market Price Index in Syria: January 2026. https://acu-sy.org/wp-content/uploads/2026/01/Market_Price_Index_In_Syria_Jan.pdf
7. Syrian Arab News Agency (SANA). (2026, January 16). Finance and Housing Ministries Discuss Affordable Housing Financing [Arabic]. https://sana.sy/economy/2376068/
8. Syrian Arab News Agency (SANA). (2026, January 16). National Strategy to Develop Mortgage Finance in Syria [Arabic]. https://sana.sy/economy/2376168/
9. European Union Agency for Asylum. (2026, July). Syria: Country Focus – Housing, Water and Sanitation. https://www.euaa.europa.eu/syria-country-focus/45-housing-water-and-sanitation
10. Syrian Arab News Agency (SANA). (2026, July 29). Mortgage Finance Supervisory Authority Discusses Legislative Updates [Arabic]. https://sana.sy/economy/syrian-economy/2540588/
11. World Bank. (2026, August 7). Syria: World Bank Approves US$100 Million Grant for Financial Sector Modernization. https://www.worldbank.org/en/news/press-release/2026/08/07/syria-world-bank-approves-us-100-million-grant-for-financial-sector-modernization
12. Syrian Arab News Agency (SANA). (2026, August 12). Ministry of Public Works and Housing Delivers 511 Cooperative Housing Apartments [Arabic]. https://sana.sy/locals/2551759/
13. Syrian Center for Policy Research. (2026, September). Monthly Bulletin of Consumer Prices and Inflation in Syria, Issue No. 9. https://scpr-syria.org/publications2/bulletins/monthly-bulletin-of-consumer-prices-and-inflation-in-syria-issue-no-9-september-2026/
14. Syrian Arab News Agency (SANA). (2026, September 17). Syria, World Bank Discuss Development of Housing and Mortgage Finance Sector. https://sana.sy/en/syria/2343641/
15. Syrian Arab News Agency (SANA). (2026, October 6). Minister of Housing Discusses Private Sector Role in Urban Development [Arabic]. https://sana.sy/services/2599058/
تقارير ذات صلة
آخر المقالات والتحليلات

روزنامة التقارير
