خريطة الاقتصاد العالمي تتغيَّر والتنافس على التكنولوجيا يُعيد توزيع مكاسب التنمية


ملخص تنفيذي
تُعيد السياسات الصناعية والتجارية والتكنولوجية رسم خريطة التنمية العالمية، بعدما أصبحت الحكومات تستخدم الوصول إلى الأسواق والتقنيات والتمويل لتحقيق أهداف اقتصادية وأمنية في الوقت نفسه.
ويظهر تقرير التجارة والتنمية لعام 2026 الصادر عن أونكتاد في 9 أكتوبر أن الاقتصاد العالمي يتّجه إلى نموّ قدره 2.6% خلال العام، مقارنةً بـ2.9% في 2025، رغم توقُّع ارتفاع حجم التجارة العالمية الحقيقي بنحو 4%.
ولا تكمن المشكلة في تراجع النمو وحده، بل في التفاوت بين الاقتصادات القادرة على اجتذاب الصناعات عالية القيمة والدول التي تبقى ضمن حلقات المواد الخام والعمل منخفض العائد.
ومع إعادة توزيع سلاسل الإنتاج، تتشكل فرص جديدة لبعض الاقتصادات النامية، لكن الاستفادة منها تتطلب قدرات صناعية وتمويلًا ونقلًا للتكنولوجيا وتكاملًا إقليميًّا، وليس الاكتفاء بجذب تدفقات الاستثمار أو زيادة الصادرات.
• تباطؤ النمو الاقتصادي العالمي إلى 2.6% في 2026، مقارنةً بنحو 2.9% في 2025، وسط تحوُّلات في حركة التجارة والاستثمار الدولي.
• استمرار توسع التجارة العالمية بمعدل متوقع يبلغ 4% خلال 2026، من حيث حجم تجارة السلع والخدمات بالأسعار الثابتة.
• تسجيل التجارة العالمية مستوًى قياسيًّا بلغ 35 تريليون دولار خلال 2025، رغم التغيرات في السياسات التجارية والعلاقات الاقتصادية الدولية.
• تراجُع التبادل التجاري بين الولايات المتحدة والصين بأكثر من 20% منذ 2024، وفق بيانات أونكتاد، في ظل إعادة تشكيل العلاقات التجارية بين الاقتصادين.
• تصاعُد الدور الاقتصادي لآسيا مع توقّع مساهمتها بنحو 59% من النمو العالمي في 2026، ما يعكس تزايد وزنها في النشاط الاقتصادي الدولي.
• تركّز الاستثمارات الإستراتيجية في الاقتصادات المتقدمة التي استحوذت على نحو 70% من قيمة مشروعات الاستثمار الأجنبي الجديدة المُعلَنة في القطاعات عالية القيمة خلال الفترة 2020– 2025.
مقدمة:
أصبحت الجغرافيا الاقتصادية عاملًا أكثر تأثيرًا في تحديد فرص النمو والتنمية، مع انتقال المنافسة بين الدول من تخفيض الرسوم وتسهيل التجارة إلى السيطرة على التقنيات والصناعات الإستراتيجية ومسارات التمويل. فالمشاركة في التجارة الدولية لا تضمن للدولة الوصول إلى المراحل الأكثر ربحية من الإنتاج، كما أن امتلاك المواد الخام لا يعني الاحتفاظ بالقيمة الاقتصادية المتولدة عنها.
ويكشف تقرير أونكتاد «التجارة والتنمية 2026: الجغرافيا الاقتصادية للتنمية» عن تغيُّر في قواعد الاندماج في الاقتصاد العالمي؛ إذ تؤثر اعتبارات الأمن الاقتصادي والسياسات الصناعية وقيود التصدير وفَحْص الاستثمارات في اختيار مواقع المصانع والشركاء التجاريين.
وتختلف فرص الدول النامية تبعًا لما تمتلكه من تكنولوجيا وبنية تحتية ومهارات وقدرة على التمويل.
وتظهر أهمية هذا التحوُّل في أن بعض الدول تستفيد من انتقال التجارة والاستثمار بعيدًا عن المسارات التقليدية، بينما تظل دول أخرى خارج الأنشطة ذات القيمة المضافة المرتفعة. ولذلك لم يَعُد السؤال مقتصرًا على حجم الصادرات، بل أصبح يتعلق بنوع المُنتَجات المُصدّرة، والوظائف التي تُولّدها، ونسبة الدَّخل والأرباح التي تبقى داخل الاقتصاد المحلي.
أولًا: التجارة تتوسع والخريطة تتغير
بلغت قيمة التجارة العالمية نحو 35 تريليون دولار في 2025، فيما تتوقع أونكتاد زيادة حجم التبادل من السلع والخدمات بنحو 4% خلال 2026 بالأسعار الثابتة.
ورغم استمرار حركة التجارة، فإن ارتفاع قيمتها الاسمية خلال العام يتأثر أيضًا بزيادة الأسعار، ولا سيما أسعار الطاقة، ما يجعل التمييز بين حجم التجارة وقيمتها ضروريًّا لتقييم قوة الطلب العالمي.
في الوقت نفسه، تراجعت التجارة المباشرة بين الولايات المتحدة والصين بأكثر من 20% منذ 2024، بينما وسعت اقتصادات شرق آسيا تجارتها مع كلٍّ من الصين وأمريكا الشمالية. وتشير هذه التطورات إلى إعادة توزيع التدفقات عبر دول ومراكز صناعية متعددة، بدلًا من توقف التجارة العالمية أو انقسامها إلى كتلتين منفصلتين بصورة كاملة.
وتعتمد هذه العملية على ما يصفه التقرير بالتجزؤ الانتقائي؛ حيث تبقى التجارة مفتوحة في بعض القطاعات، فيما تخضع صناعات أخرى لقيود تصدير وتدقيق في الاستثمارات وشروط خاصة بسلاسل التوريد.
ويبرز ذلك بصورة خاصة في أشباه الموصلات والبنية التحتية للذكاء الاصطناعي وتقنيات الطاقة النظيفة.
وتخلق إعادة توزيع التجارة فرصًا للموانئ ومناطق التصنيع وإعادة التصدير، لكنها قد ترفع أيضًا كلفة الامتثال والتنقل بين المعايير والأنظمة التجارية. وتصبح الدول الأكثر قدرة على الجمع بين الاستقرار المؤسسي والبنية اللوجستية والمهارات الصناعية مرشحة للاستفادة من هذا التحوُّل بصورة أكبر.
ثانيًا: آسيا تتقدّم وفُرَص اللحاق تتراجَع
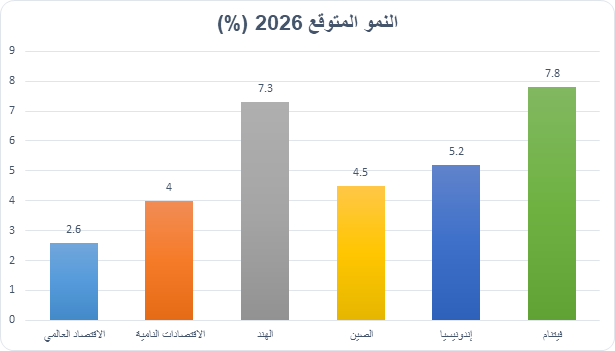
يتوقع تقرير أونكتاد أن تسهم آسيا بنحو 59% من النمو العالمي في 2026، مستفيدةً من قاعدة صناعية واسعة وشبكات إقليمية مترابطة وارتفاع الطلب على المعدات الإلكترونية. وتبرز بين الاقتصادات الأسرع نموًّا الهند بمعدل متوقع يبلغ 7.3%، وفيتنام 7.8%، وإندونيسيا 5.2%، بينما يتوقع نمو الصين بنسبة 4.5%.
ولا تعكس هذه الأرقام الأداء المحلي وحده، بل أيضًا موقع بعض الاقتصادات الآسيوية في سلاسل القيمة العالمية. فوجود شركات متخصصة في الرقائق والمكونات والتجميع المتقدم يُتيح لها الاستفادة من انتقال الاستثمارات وتزايد الطلب على الذكاء الاصطناعي والحوسبة.
لكن التقرير يشير إلى أن مسار اللحاق الاقتصادي الذي سلكته دول آسيوية خلال العقود الماضية بات أصعب أمام اقتصادات نامية أخرى.
فالدخول في الصناعات المتقدّمة لم يَعُد يعتمد على العمالة منخفضة التكلفة فقط، وإنما يحتاج إلى تمويل طويل الأجل وتراكم للخبرة الصناعية وإمكانية الوصول إلى التكنولوجيا والأسواق.
وتوضّح هذه المقارنة أن التوسُّع في الصادرات لا يكفي للحكم على التنمية؛ فقد تزيد دولة حجم إنتاجها داخل شبكة عالمية، لكنها تظل محصورة في أنشطة التجميع أو توريد المواد الأولية، بينما تحتفظ شركات التصميم والبحث والتطوير والمنصات بحقوق الملكية والأرباح الأكبر.
ثالثًا: التكنولوجيا تُعيد توزيع القيمة
تزايدت أهمية الصناعات المرتبطة بالذكاء الاصطناعي وأشباه الموصلات والطاقة النظيفة في قرارات الاستثمار. لكن المكاسب لا تتوزع بالتناسب مع حجم العمل أو المواد المستخدَمة؛ إذ تتجمّع القيمة المضافة في حلقات محددة تشمل البحث والتصميم والملكية الفكرية والتمويل والتسويق.
وتشير بيانات أونكتاد إلى أن الاقتصادات المتقدّمة استحوذت على نحو 70% من قيمة مشروعات الاستثمار الأجنبي المباشر الجديدة المعلنة في القطاعات الإستراتيجية عالية القيمة خلال الفترة 2020– 2025. وفي المقابل، بلغت حصة الاقتصادات النامية نحو 60% من الاستثمارات الجديدة في فئة المعادن الحرجة والمواد الإستراتيجية، وهي أنشطة ترتبط بصورة أكبر باستخراج الموارد.
ويعرض التقرير حالة تفصيلية لسلسلة قيمة إحدى وحدات الخوادم المتقدمة المخصَّصة للذكاء الاصطناعي؛ إذ تُمثّل الأرباح بعد الضرائب 68% من القيمة المضافة التي أمكن تتبعها، مقابل أقل من 15% للعاملين. وهذه النِّسب تخص الحالة المدروسة، ولا تعني أن توزيع القيمة مماثل في جميع الصناعات أو المنتجات التكنولوجية.
وتظهر المشكلة بصورة أوضح في المعادن المستخدَمة في التحوُّل الطاقي. فبالرغم من إنتاج إفريقيا معظم الكوبالت العالمي، فإنها تحتفظ بأقل من 1% من القيمة في سلاسل الإمداد الخضراء بحسب تحليل أونكتاد. ويعكس ذلك محدودية التصنيع والمعالجة المحلية مقارنةً بقيمة المراحل اللاحقة.
لذلك فإن جذب مصانع جديدة أو زيادة استخراج المعادن قد لا يؤدي تلقائيًّا إلى تحوُّل تنموي واسع. وترتبط النتائج بقدرة الدولة على تطوير الموردين المحليين والمهارات الفنية وإقامة روابط بين الاستثمار الأجنبي والشركات الوطنية، بحيث تبقى حصة أكبر من الأجور والأرباح والضرائب داخل الاقتصاد.
رابعًا: الطاقة والتمويل يضاعفان التفاوت
تأتي إعادة توزيع التجارة والاستثمار بالتزامن مع ضغوط على النمو والتمويل في الدول النامية؛ فالحرب في الشرق الأوسط رفعت سعر خام برنت من نحو 70 دولارًا إلى أكثر من 110 دولارات للبرميل خلال الأسابيع التالية لاندلاعها، ما أثَّر في كلفة الاستيراد والإنتاج والنقل.
وتتحمّل الدول المستوردة للطاقة جزءًا كبيرًا من هذه الزيادة عبر ارتفاع فاتورة الواردات وتكاليف الكهرباء والسلع الأساسية. كما أن الأُسَر منخفضة الدخل تكون أكثر تأثرًا؛ لأن الغذاء والطاقة يستحوذان على حصة أكبر من إنفاقها، فيما تتراجَع قدرة الشركات الصغيرة على امتصاص زيادة التكاليف.
ويتزامن ذلك مع ارتفاع تكاليف الاقتراض وتذبذب تدفقات رؤوس الأموال، الذي تشير أونكتاد إلى أنه تضاعف منذ بدء الصراع. كما يُتوقّع تراجع المساعدة الإنمائية الرسمية بنحو 7% خلال 2026، في انخفاض للعام الثالث على التوالي، ما يضيف قيودًا جديدة على تمويل البنية التحتية والخدمات والاستثمار طويل الأجل.
وفي المقابل، تفتح مصادر الطاقة المحلية المتجددة فرصة لتقليل التعرُّض لصدمات الوقود المستورد. وتشير أونكتاد إلى أن البدائل المتجدّدة الجديدة أصبحت أقل تكلفة من أرخص البدائل الجديدة المعتمدة على الوقود الأحفوري في أكثر من 90% من الحالات منذ 2024. ولا يعني ذلك اختفاء تكلفة الشبكات والتخزين، لكنه يوضح أهمية النظر إلى أمن الطاقة ضمن إستراتيجية التنمية الصناعية.
خامسًا: فرص الجنوب العالمي
لا تعني إعادة تشكيل الاقتصاد العالمي أن الدول النامية فقدت فُرَص التقدم؛ فقد أدّت إعادة توجيه استثمارات الشركات إلى بروز مراكز صناعية وتجارية جديدة، فيما أصبحت قوى اقتصادية من الجنوب العالمي قادرة على دعم التكامل الإقليمي في قطاعات بعينها.
ويبرز التقرير دور دول مثل الهند والبرازيل وإندونيسيا ونيجيريا وجنوب إفريقيا والسعودية وتركيا في دعم المبادرات الإقليمية وتنويع العلاقات الاقتصادية. كما يشير إلى اتفاقية التجارة الحرة القارية الإفريقية بوصفها إطارًا يمكن أن يوسّع الأسواق ويربط التصنيع بالتجارة البينية، وإلى نظام المدفوعات والتسويات الإفريقي الذي يستهدف تخفيف عقبات الدفع عبر الربط بين 42 عملة إفريقية.
لكنّ الاستفادة من هذه الفرص تتطلب الجمع بين السياسة الصناعية والتمويل وتنمية المهارات؛ فالدولة التي تجذب استثمارًا في مصنع جديد تستطيع زيادة العائد المحلي عندما تدعم الموردين الوطنيين وتوفر التدريب والتكنولوجيا والخدمات اللازمة لرفع إنتاجيتها.
ويؤكد تحليل أونكتاد ضرورة اختيار القطاعات التي يمكن للدولة أن تبني فيها ميزة مستدامة، بدلًا من توزيع الحوافز على صناعات كثيرة دون قدرات إنتاجية كافية. ويمكن للتعاون الإقليمي أن يُوفّر سوقًا أكبر للمصانع الوطنية ويخفّض تكاليف المدفوعات واللوجستيات ويَحُدّ من الاعتماد على وجهة تصدير واحدة.
وتبقى النتائج مرتبطةً بمستوى المؤسسات والتمويل والبنية الأساسية؛ لأن نقل المصانع بين الدول لا يضمن تلقائيًّا انتقال التكنولوجيا أو ارتفاع الأجور. وفي هذا السياق يصبح معيار النجاح هو بناء قدرات إنتاجية وقيمة مضافة محلية، وليس مجرد زيادة التدفقات التجارية أو الاستثمارية.
مؤشرات النمو في الاقتصاد العالمي
| الاقتصاد / الدولة | النمو المتوقع 2026 |
| الاقتصاد العالمي | %2.6 |
| الاقتصادات النامية | %4.0 |
| الهند | %7.3 |
| الصين | %4.5 |
| إندونيسيا | %5.2 |
| فيتنام | %7.8 |
الرسم البياني: توقعات النمو لعام 2026
الفرص والمخاطر
الفرص
• استقطاب أجزاء من سلاسل التصنيع التي تُعيد الشركات توزيعها بين الأسواق.
• رفع القيمة المحلية للمعادن والمواد الأولية عبر التصنيع والمعالجة.
• توسيع الأسواق الإقليمية وربط المدفوعات والنقل وسلاسل القيمة.
• زيادة الاستثمارات في الطاقة المتجددة، وتقليل الاعتماد على واردات الوقود.
• بناء موردين محليين وخدمات صناعية تستفيد من الاستثمار الأجنبي.
المخاطر
• تركّز الصناعات عالية القيمة والأرباح التكنولوجية في عدد محدود من الاقتصادات.
• تزايد أثر قيود التصدير وفحص الاستثمارات على دخول المُنتِجين الجدد.
• ارتفاع تكاليف الطاقة والتمويل على الدول المستوردة والأشد مديونية.
• استمرار الاعتماد على صادرات المواد الخام دون تنمية الصناعات اللاحقة.
• تراجع مساعدات التنمية وتقلص الموارد المتاحة للاستثمار طويل الأجل.
النتائج
يوضّح تقرير أونكتاد أن التجارة العالمية لا تتَّجه إلى الانكماش الشامل، وإنما إلى إعادة توزيع جغرافي وقطاعي تتفاوت مكاسبه بين الدول. ورغم استمرار النمو في حجم التجارة، أصبحت القدرة على الوصول إلى التقنية والتمويل والمشروعات الإستراتيجية تُحدّد موقع الاقتصادات في سلاسل القيمة بدرجة متزايدة.
وتبرز خمس دلالات اقتصادية رئيسية:
• التجارة لا تعني تلقائيًّا التنمية؛ فزيادة الصادرات لا تضمن ارتفاع القيمة المضافة المحلية.
• الاندماج أصبح انتقائيًّا؛ حيث تُواجه الصناعات الإستراتيجية قيودًا تجارية وتقنية أشد.
• آسيا تستفيد من تراكم القدرات؛ فالتصنيع والمهارات والروابط الإقليمية تُعزّز مكانتها.
• الطاقة والتمويل يُحدّدان فرص التقدم؛ فالتكاليف المرتفعة تُعِيق الاستثمار الصناعي.
• التكامل الإقليمي يوسع الفرص؛ فاتفاقات التجارة والمدفوعات تدعم الأسواق والصناعة.
وبذلك، لم يَعُد حجم الصادرات أو الموارد وَحْده معيارًا للتقدم؛ فالدول الأكثر قدرةً على بناء صناعات محلية ونقل المعرفة وتأمين الطاقة والتمويل وتنويع الشركاء، ستكون أقدر على تحويل تغيُّر خريطة التجارة إلى تنمية مستدامة.
المراجع
1. UN Trade and Development (UNCTAD). (2026, October 9). Trade and Development Report 2026: The geoeconomics of development. https://unctad.org/publication/trade-and-development-report-2026
2. UNCTAD. (2026, October 9). Launch of the Trade and Development Report 2026: The geoeconomics of development. https://unctad.org/meeting/launch-trade-and-development-report-2026
3. UNCTAD. (2026, October 9). Global growth slows to 2.6%, and gaps widen between developing regions. https://unctad.org/press-material/unctad-trade-and-development-report-2026-global-growth-slows-26-and-gaps-widen
4. Reuters. (2026, October 9). World economic growth to slow to 2.6% in 2026, UN trade body says. https://www.reuters.com/world/asia-pacific/world-economic-growth-slow-26-2026-un-trade-body-says-2026-10-09/
تقارير ذات صلة
آخر المقالات والتحليلات

روزنامة التقارير
